9. Cenné papíry
- charakteristika a členění cenných papírů
- oceňování cenných papírů k okamžiku pořízení
- oceňování úbytku cenných papírů, které byly pořízeny za různé ceny
- účtování o majetkových cenných papírech
- pořízení majetkových cenných papírů
- výnosy z držby majetkových cenných papírů
- prodej majetkových cenných papírů
- účtování o dluhových cenných papírech z pohledu majitele dluhopisů
- funkce směnky a jejich rozdělení
- účtování směnky z pohledu majitele/věřitele/dlužníka
Charakteristika a členění cenných papírů
=CP představuje finanční majetek, vyjadřující majetkový podíl nebo pohledávka k jejich emitentovi (tj. osoba, která je vydává)
Členění
- Podle jejich formy:
- Zaknihované: jsou pouze zaevidované
- Listinné: mají podobu reálné listiny, na níž bývá vyznačena její nominální hodnota
- Podle obsahu
- Majetkové: vyjadřuje majetkový podíl na společnosti, která je vydala
- Dluhové: vyjadřují úvěrový vztah mezi jejich majitelem a věřitelem, který má povinnost po uplynutí stanovené lhůty splatnosti dluhopis zpět odkoupit a vyplatit úrok
- Podle předpokládané doby držení
- Dlouhodobé: doba držení delší než 1 rok
- Krátkodobé: doba držení do 1 doku
- Další členění v účetní praxi
- Majetkové účasti: dlouhodobé majetkové CP, které zakládají podstatný nebo rozhodující vliv (evidují se na účtech 061, 062)
- Cenné papíry k obchodování: majetkové i dluhové CP držené za účelem obchodování na veřejném trhu s cílem dosahovat zisku a rozdílu cen při nákupu a prodeji (evidují se na účtech 251, 253)
- Dluhové CP držené do splatnosti: dluhové CP, které mají stanovenou splatnost a účetní jednotka má úmysl je držet do splatnosti (evidují se na účtech 065,256)
- CP emitované účetní jednotkou: emitentem je sama účetní jednotka, objevují se v účetnictví firmy jen výjimečně, nejde o majetek v pravém slova smyslu, proto se také uvádí v rozvaze na straně pasiv se záporným znaménkem (evidují se na účtech 252, 255)
Oceňování cenných papírů k okamžiku pořízení
- CP se k okamžiku jejich pořízení oceňují pořizovacími cenami (tj. včetně pořizovacích nákladů souvisejících s jejich pořízením)
- Některé druhy CP se k poslednímu dni účetního období přeceňují na tzv. reálnou cenu
- Reálná hodnota je nejčastěji tržní hodnota
Oceňování úbytku cenných papírů, které byly pořízeny z různé ceny
1. Oceňování CP k okamžiku pořízení
- Cenný papír se k okamžiku pořízení oceňuje pořizovací cenou (poplatky a proviny)
- Při oceňování úbytku se používají metody průměrných cen nebo FIFO
2. Oceňování CP k rozvahovému dni
- CP ze skupiny cenných papírů k obchodování a realizovatelné CP se k poslednímu dni účetního období přeceňují reálnou hodnotou
Účtování o majetkových cenných papírech
3. Pořízení majetkových cenných papírů
- Nákup CP včetně poplatků a provizí makléřů (379, 221) a rovnou na příslušný majetkový účet
- Zařazení CP o majetku účetní jednoty v pořizovacích cenách (251,061,062,063 / 259, 043)
- Upsáním vkladů: tento způsob se týká pořízení dlouhodobých CP, formou upsání vkladů do vznikající společnosti, která navyšuje svůj základní kapitál
- Upsáním vkladů pod rozvahové evidence
- Splácení vkladů- 378 / majetkové účty
- Zápis do OR- 06x / 367
- Zaúčtování- 367 / 378
- Případné další splácení vkladů- 367 / 221
4. Výnosy z držby majetkových cenných papírů
- Mají podobu zisku, jsou zdaňovány srážkovou daní
- 221, 211 / 665, 666
5. Prodej majetkových cenných papírů
- Prodejní cena: 221, 211, 378 / 661
- Účetní hodnota: 561 / 251, 061, 062, 063
Účtování o dluhových cenných papírech z pohledu majitele dluhopisu
- Dluhové CP představující v účetnictví jejich vlastníka majetek
- V účetnictví pak závazek vůči majiteli těchto CP
- Z pohledu majitele:
- Majitel dluhových CP musí při jejich pořízení určit, zda se jedná o CP dlouhodobé nebo krátkodobé
- Dále musí určit, zda je hodlá držet až do jejich splatnosti či nikoliv
- Výnos z držení dluhových CP má podobu úroku, který je nutno v případě potřeby časově rozlišit
Funkce směnky
- Platební
- záměrem vystavení směnky je uskutečnit úhrady směnečné částky při splatnosti, platební směnky se objevují ve dvou formách
- v jedné představuje úhradu jiné povinnosti a druhou formou je placení prostřednictvím směnky
- Zajišťovací
- směnka zajišťuje kvalitnější závazek než obchodní smlouva, směnka může být použita i u spotřebitelského úvěru
- Úvěrová
- směnka je nástrojem krátkodobých obchodních úvěrů (poskytnutí zboží na dluh) a bankovních úvěrů (eskontní úvěr, akceptační úvěr)
- Úložná
- zakoupení směnky z důvodu uložení volných finančních prostředků
Rozdělení směnek
Podle způsobu vystavení
- Vlastní - výstavcem je dlužník, který se sám zavazuje, že věřiteli zaplatí určitou částku na směnce uvedené
- Cizí - vznikají tak, že věřitel vystaví směnku, ve které dá příkaz dlužníkovi, aby mu zaplatil příslušnou částku
- Podle důvodu vystavení
- Obchodní směnka- vystavuje se při prodeji zboží na úvěr
- Finanční směnka- váže se na závazek neobchodního typu (např. finanční půjčky)
- Podle lhůty splatnosti
- Denní směnka- která obsahuje konkrétní den splatnosti
- Datosměnka- která má splatnost danou uvedením lhůty od data vystavení
- Vistasměnka- na viděnou- je splatná při předložení směnečnému dlužníkovi
- Lhůtní směnka- obsahuje lhůtu, za kterou je splatná ode dne předložení
Účtování směnky z pohledu majitele/věřitele/dlužníka
6. Majitele (eskont směnky – postoupení)
- Provádí se v případě, kdy majitel směnky potřebuje získat peněžní prostředky dříve, než je datum splatnosti
- Banka uzavírá s klientem smlouvu o eskontu směnky, jejíchž součástí je i cena, za kterou směnku banka kupuje
- Přeúčtování hodnoty směnky z účtu 256 na účet 313
- Poskytnutí eskontního úvěru bankou na MD- 221 a 562 / 232 (461)
- Avízo banky o úhradě směnky směnečným dlužníkem – 232 /313
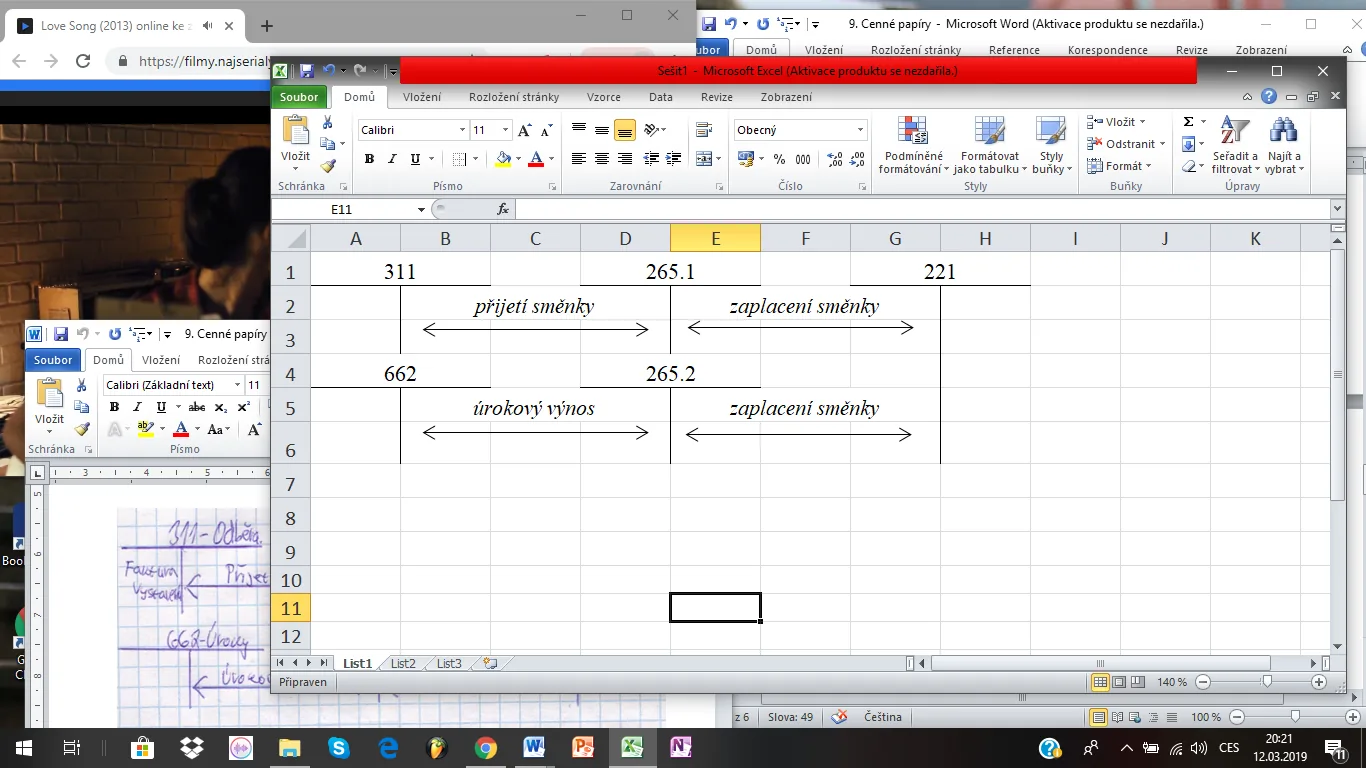
7. Věřitele (směnky k inkasu)
- Jedná se o pohledávku dodavatele (věřitele) vůči odběrateli (dlužníkovi)
- Dlužník uhradí svůj závazek, tak, že předá věřiteli směnku, v níž se zavazuje, že jí ve stanoveném termínu uhradí
- K rozvahovému dni se ještě přiúčtuje alikvotní úrokový výnos Z pohledu dlužníka
8. Dlužníka
- Se z hlediska dlužníka účtují na krátkodobé směnky (účet 322 – Směnky k úhradě)
- Dlouhodobé směnky (nad 1 rok) se účtují na účtu 478- Dlouhodobé směnky k úhradě
- K rozvahovému dni se musí doúčtovat ještě úrok za běžné období, který je zaúčtován do nákladů na účet 562