22. Společnost s ručením omezeným
- charakteristické znaky s. r. o.
- základní kapitál
- společníci
- založení společnosti
- vznik společnosti
- orgány společnosti
- splácení vkladů
- zřizovací výdaje
- zahajovací rozvaha
- otevření účetních knih
- možnosti dalších vkladů do existující společnosti a jejich zaúčtování
- vklady, které zvyšují základní kapitál s. r. o.
- příplatky mimo základní kapitál (povinné, dobrovolné)
- vkladové ážio
- zálohy na podíly na zisku
- půjčky ve společnosti s ručením omezeným
- odměňování společníků a jednatelů v s. r. o.
- příjmy ze závislé činnosti
- příjmy z podnikatelské či jiné samostatné výdělečné činnosti
- odměny členům orgánů společnosti (dozorčí rady)
- snížení základního kapitálu v s. r. o.
- rozdělení zisku v s. r. o.
- vyrovnání ztráty
Charakteristika společnosti s ručením omezeným
− kapitálová obchodní společnost
− základní kapitál: 1 Kč
− společníci: jak FO tak i PO; může založit jeden či více společníků
− založení společnosti: sepsáním společenské smlouvy (zakladatelské listiny)
− vznik společnosti: dnem zápisu do obchodního rejstříku
− orgány společnosti: - nejvyšší orgán – valná hromada (shromáždění společníků)
- statutární orgán – jednatel
Splacení vkladů
- Před zápisem do OR musí být splaceny všechny nepeněžité vklady (nemohu rozpůlit auto) a na každý peněžitý vklad musí být splaceno nejméně 30 %, ale musí být celé emisní ážio
- Emisní ážio- rozdíl mezi jmenovitou (nominální) hodnotou a hodnotou vkladu, kterou uznala společnost – cena, za kterou získá první nabyvatel akcie
Zřizovací výdaje
- Zřizovací výdaje souvisí se založením společnosti a jsou to:
- Soudní a notářské poplatky
- Nájemné, cestovné, kolky
- Poplatky za zřízení živnostenského listu či koncesní listiny
- Poplatek za zřízení účtu u banky
- Je možné je uhradit:
- Přímo z již zaplaceného peněžitého vkladu tj. z účtu 211, 221
- Je hradí jeden společník a po vzniku společnosti, tj. po zápisu do OR, jsou mu proplaceny (do té doby má společnost vůči společníkovi závazek na účtu 365)
- Zřizovacími výdaji NEJSOU:
- Nákup DHM
- Nákup zásob
- Výdaje na reprezentaci
- Zřizovací výdaje jsou podle zákona 60 000 Kč, ale účetní jednosti si může stanovit jinou částku
Zahajovací rozvaha
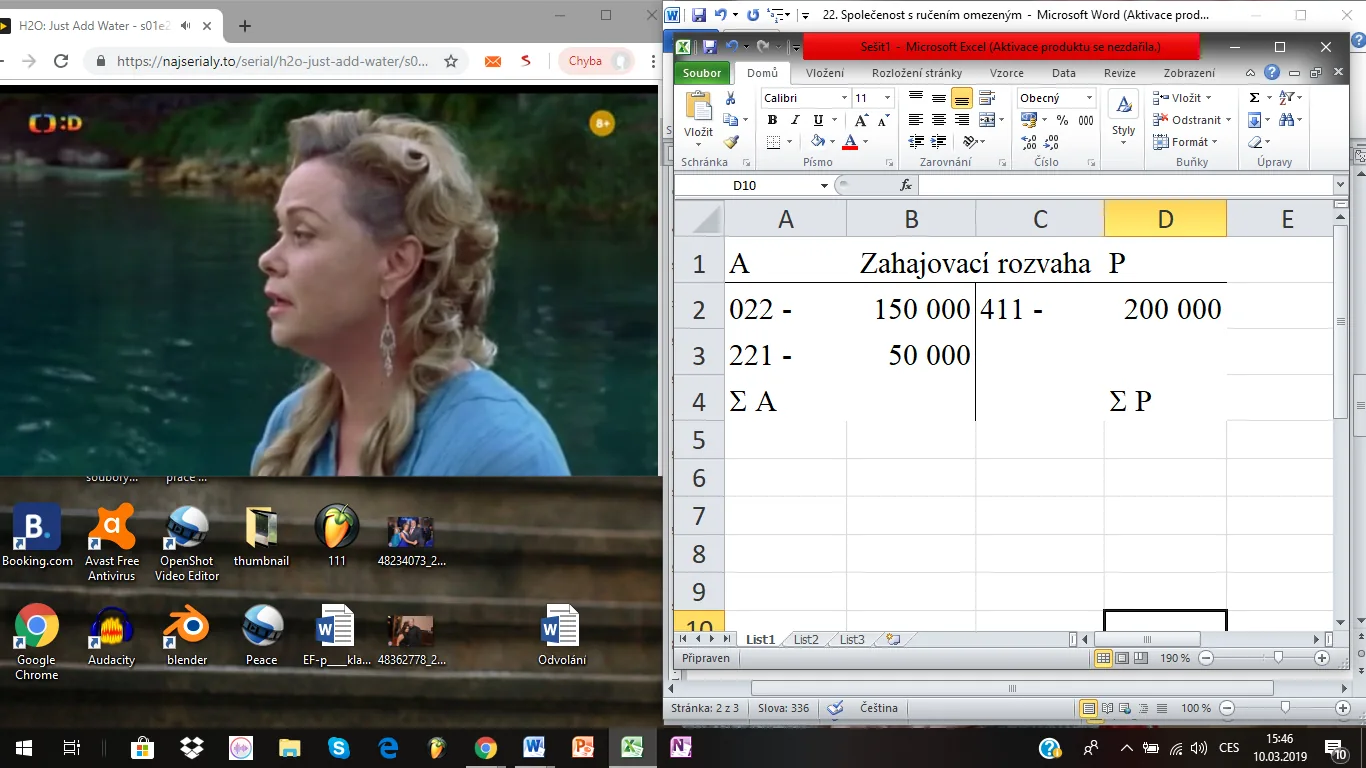
Otevření účetních knih
- Ke dni vzniku se sestavuje zahajovací rozvaha a otevírají se účty hlavní knihy (022 / 701)
Možnost dalších vkladů do existující společnosti a jejich zaúčtování
- Do již existující společnosti mohou být vloženy další vklady
- Účtování závisí na tom, zda vklady zvyšují základní kapitál nebo jde o vklady nad rámec ZK
1. Vklady, které zvyšují základní kapitál s. r. o.
- Mohou být peněžité i nepeněžité
- Jsou stávajících nebo nových společníků
- Na účet 411 na Dal účtujeme zvýšení ZK až po zápisu do OR o zvýšení ZK
- Do té doby účtujeme pomocí účtu 419- Změny základního kapitálu- zvýšení ZK musí být schváleno
2. Příplatky mimo základní kapitál (povinné, dobrovolné)
- Chce-li s. r. o. posílit vlastní kapitál, a přitom nechce zvyšovat ZK, umožňuje obchodní zákoník tzv. příplatek mimo ZK, ten může mít dvojí formu:
- Povinný - vyplývá ze společenské smlouvy, nesmí převýšit polovinu ZK (max. 100 000) výhradně peněžitá forma
- Dobrovolný - společníci se dobrovolně domluví
Zálohy na podíly na zisku
- Právem společníka je právo na podíl zisku
- Výplatu podílů na zisku společníkům nelze provádět v libovolné výši, ale jsou stanoveny podmínky, na jejichž splnění je vázána možnost výplaty podílů na zisku a jejich maximální výše
Účtování:
K 1.1. 701 / 431
- Povinný příjem do ZRF ve výši dle obchodního zákoníku 431 / 421
- Příděl do ostatních fondů 431 / 423, 427
- Předpis podílu na zisku společníkům 431 / 364
Srážková daň ve výši 15 % 364 / 342
- Úhrada ztráty z minulých let 431 / 429
- Zvýšení ZK ze zisku 431 / 419
Zápis do OR 419 / 411
- Zisk ponechán jako nerozdělený 431 / 428
Půjčky ve společnosti s ručením omezeným
- V praxi je běžné, že ocitne-li se s. r. o. v dočasné platební tísni, vypomohou jí společníci a naopak
- Ke sledování krátkodobých pohledávek a závazků vůči společníkům z titulu půjček slouží účty 355 – Ostatní pohledávky za společníky 365 – Ostatní závazky vůči společníkům
- V případě dlouhodobé půjčky vznikají dlouhodobé pohledávky, které evidujeme také na účtu 355, ale závazky budou v účtové třídě 4 – 479 - Jiné dlouhodobé závazky (či 476)
- Tyto účty by se použily i u komanditní společnosti či u v. o. s.
- Získání půjčky od společníků
- VBÚ krátkodobá půjčka od společníka 221 / 365
- VBÚ splacení půjčky společníkům včetně úroků 365 / 221
- VÚD předpis úroků z půjčky 562 / 365
- Poskytnutí půjčky společníkům
- VBÚ poskytnutí půjčky společníkům 355 / 221
- VBÚ splátka půjčky společníkem včetně úroků 221 / 335
- VÚD předpis úroků z půjčky 355 / 662
Odměňování společníků a jednatelů v s. r. o.
- Pokud společníci nebo jednatelé pracují pro s. r. o. je jejich příjem považován jako příjem ze závislé činnosti
- Se společníky je uzavřena většinou pracovní smlouva nebo „dohoda“ o pracovní činnosti či o provedení práce
- S jednatelem většinou mandátní smlouva- ta je z obchodního zákoníku
- Příjem podléhá dani z příjmu ze závislé činnosti a srážkám SP a ZP
Účtování:
- Nárok společníků na hrubou mzdu 522.1 / 366
- Srážka SP a ZP společníkovi 366 / 336. 1, 2
- Nárok společníka na nemocenské dávky 522. 2 / 366
- Poloviční kompenzace neum. Dávek vůči správě soc. zab. 366. 1 / 552.2
- Srážka zálohy na daň z příjmů společníků 366 / 342
- Srážka výživného, půjček atd. 366 / 379
- Výplata mzdy společníkovi 366 / 221
- Předpis SP a ZP hrazené ÚJ za společníky 524/ 336. 1, 2
Příjmy ze závislé činnosti
- Příjmy jednatelů a společníků jsou považovány za příjmy ze závislé činnosti
- Ti mohou být odměňovány na základě obchodněprávního nebo pracovněprávního vztahu
- V prvním případě se jedná o příjmy za práci společníků a jednatelů s. r. o.
- Společnost může s členem statutárního orgánu uzavřít smluvní vztah o výkonu jeho funkce, kde platí, že činnost statutárního orgán nelze vykonávat v pracovním poměru podle zákoníku práce
- Výše vyplacených mezd tak přímo ovlivňuje výši hospodářského výsledku
- Příjmy ze závislé činnosti jsou mzdovými náklady společnosti, snižují výši zisku společnosti, tedy i základ pro výpočet podílů na zisku
Příjmy z podnikatelské činnost či jiné samostatné výdělečné činnosti
- Společník může společnosti fakturovat za své služby, poskytované na základě živnostenského listu nebo jiné oprávnění
- Musí být ale dodrženy tyto podmínky:
- Musí být uzavřena řádná smlouva (např. smlouva o dílo)
- Společník této společnosti nepůsobí jako OSVČ ve stejné činnosti
- Při fakturaci jsou dodržovány ceny obvyklé – tzn. společník něco nemůže nadhodnotit
Účtování:
-
Faktura přijatá 518 / 321
343 / 321
Odměny členům orgánů společnosti (dozorčí rady)
- Některé společnosti zřizují na základě společenské smlouvy dozorčí radu, která je kolektivním orgánem
- Odměny členům dozorčí rady jsou nákladem na MD 523- Odměny členům orgánům společnosti a družstva zároveň závazkem na Dal účtu 379- Jiné závazky
- Z odměn je srážena záloha na daň z příjmů (379 / 342) a dále se z této odměny odvádí zdravotní pojištění
- 523 je daňově uznatelný k 1. 1. 2012
Snížení základního kapitálu v s. r. o.
- Důvody snížení základního kapitálu:
- Dlouhodobá ztrátovost
- Ukončení členství společníka
- Změna rozsahu činnosti s. r. o.
- Vždy o snížení rozhoduje nejvyšší orgán společnosti (valná hromada)
- Základní kapitál nemůže nikdy klesnout pod zákoníkem stanovenou hranici (což je 200 000 Kč)
Účtování:
- VÚD úhrada ZK snížením ZK 419 / 429
- VÚD zápis v OR o snížení ZK 411 / 419
Rozdělení zisku v s. r. o.
- Rozdělení zisku vyplývá ze společenské smlouvy a podléhá schvalování valnou hromadou
- Pokud valná hromada schválí výplatu podílu na zisku, může být o výplatě podílu na zisku účtováno
- Okamžikem uskutečnění účetního případu je datum konání valné hromady, která o výplatě podílu na zisku rozhodla
Vyrovnání ztráty
- O způsobu úhrady ztráty po schválení roční účetní závěrky rozhoduje valná hromada