8. Krátkodobý finanční majetek a krátkodobé bankovní úvěry
- finanční účty a jejich zařazení ve směrné účtové osnově
- účtování v pokladně včetně valutové pokladny
- účtování cenin
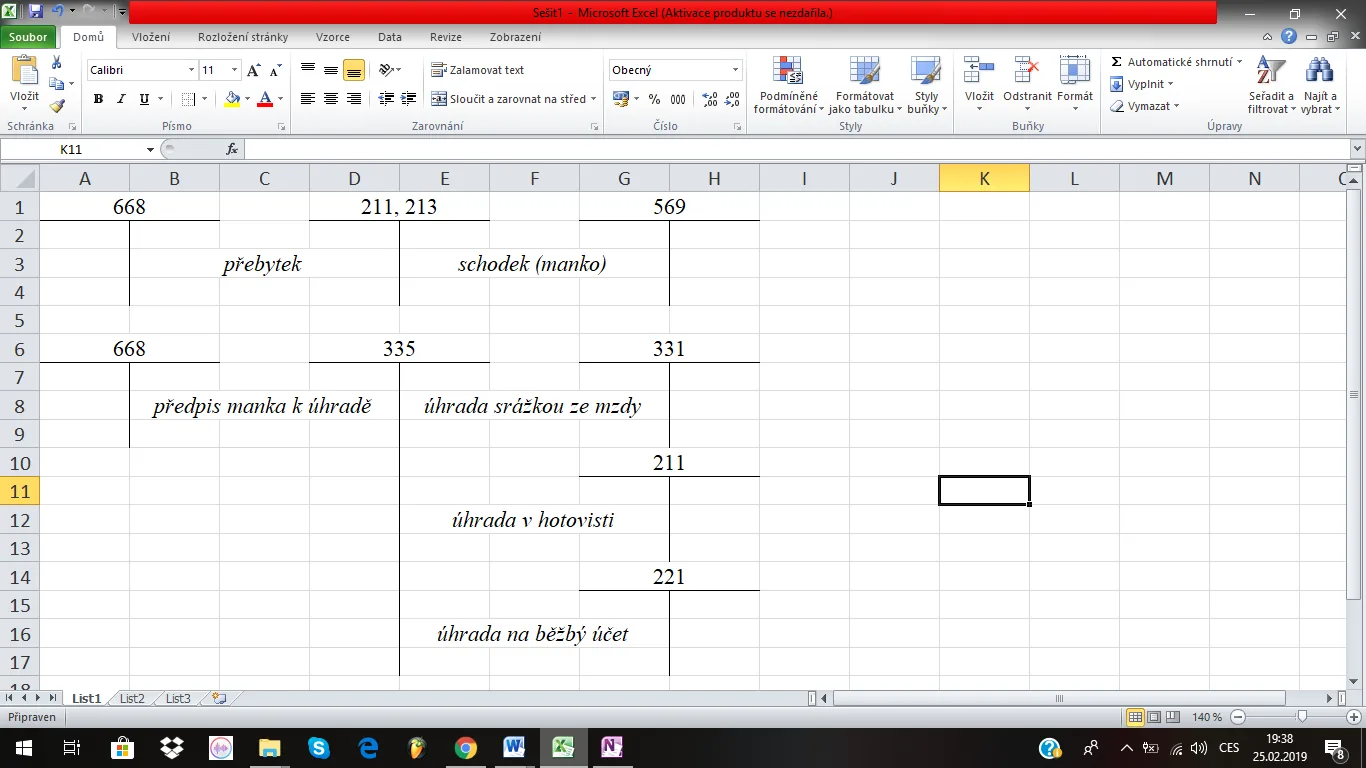
- výsledek inventarizace v pokladně
- bankovní účet
- kontokorentní účet
- devizový účet a jejich zařazení do rozvahy
- krátkodobé bankovní úvěry
- jejich účtování
- členění krátkodobého finančního majetku
- ocenění krátkodobého finančního majetku v průběhu pořizování
- účtování prodeje krátkodobého finančního majetku
Finanční účty a jejich zařazení ve směrné účtové osnově
- Aktivní účty
- účtová skupina 21 (pokladní hotovost, poukázky k zúčtování, ceniny)
- účtová skupina 22 (bankovní účty)
- účtová skupina 25 (majetkové i dluhové CP do 1 roku)
- účtová skupina 29 (opravné položky ke krátkodobým CP)
- Pasivní účty
- účtová skupina 23 (krátkodobé úvěry, eskontní úvěry)
- účtová skupina 24 (dluhopisy emitované účetní jednotkou)
- Účet 261 – Peníze na cestě
Účtování v pokladně vč. Valutové pokladny
Pokladna:
-
-
- zaznamenává se v pokladní knize na základě (PPD,VPD)
- Počáteční stav + přírůstky na MD a úbytky na Dal
- Pokladna a BÚ je oceněn nominální hodnotou na penězích
-
Valutová pokladna
-
-
- Pokud má účetní jednotka valutovou pokladnu, je účtování shodné s účtováním korunové pokladny, peněžní údaje musí být vyjádřeny v domácí i v zahraniční měně
- K přepočtu na českou měnu, může účetní jednotka použít kurz:
-
- Aktuální (denní) - platný v den uskutečnění účetního případu (kurz dle ČNB)
- Pevný kurz - stanovení k určitému datu (např. k 1.1., 1.4., ke čtvrtletí, měsíci)
Přepočet valutové pokladky ke dni účetní uzávěrky
-
- V případě, že valutová pokladna vykazuje zásobu valut ke dni účetní uzávěrky, musí být valuty přepočteny podle kurzu ČNB platného k 31. 12.
- Vzniklé kurzové rozdíly ovlivňují hospodářský výsledek, tzn., účtují se na:
- Nákladový účet 563- Kurzové ztráty
- Výnosový účet 663- Kurzové zisky
Účtování cenin
- Na účtu 213 – Ceniny se účtuje stav a pohyb cenin
- Příklad cenin: poštovní známky, dálniční nálepky, bus karty, kolky, zakoupené stravenky, telefonní karty atd.
- Stravenky - jsou to benefity, kdy ZL přispívá zaměstnanci například:
- V závodní jídelně na oběd
- Stravenky, se kterými se dá nakupovat v obchodě
Inventarizační rozdíly
Bankovní účet, kontokorentní účet, devizový účet a jejich zařazení do rozvahy
Účtová skupina 22- účty v bankách
221- Bankovní účet
- Banky zřizují klientům různé bankovní účty, na nichž se účtuje o stavu a pohybu peněžních prostředků
Druhy bankovních účtů:
- Běžný - nemůže se na něm jít do mínusu (účet 221)- zde má účetní jednotka potřebné prostředky k financování své činnosti, zůstatek je vždy aktivní
- Kontokorentní - může se jít do mínusu a na konci roku, když je kontokorent vyčerpán tak je v rozvaze jako krátkodobý bankovní úvěr (účet 221)
- Devizový - prostředky v cizí měně (221.2)
- Termínované vklady - do jednoho roku to jde na účet 221.3 - déle než jeden rok na 069 - Jiný DFM
Krátkodobé bankovní úvěry jejich účtování
- Jedná se o poskytnuté úvěry bankou se splatností do 1 roku
- Evidují se: Krátkodobé bankovní úvěry jdou na účet 231 - krátkodobé bankovní úvěry, nebo na 232 eskontní úvěry
- Oproti tomu dlouhodobé na účet 461
- Poskytnuté prostředky připisuje banka buď na běžný účet, nebo přímo z úvěru proplácí dodavatelské faktury
- Dokladem je výpis z úvěrového účtu
- Cenou za poskytnutý úvěr je úrok, který se vyúčtuje do nákladů na účet 562 - Úroky
Členění krátkodobého finančního majetku
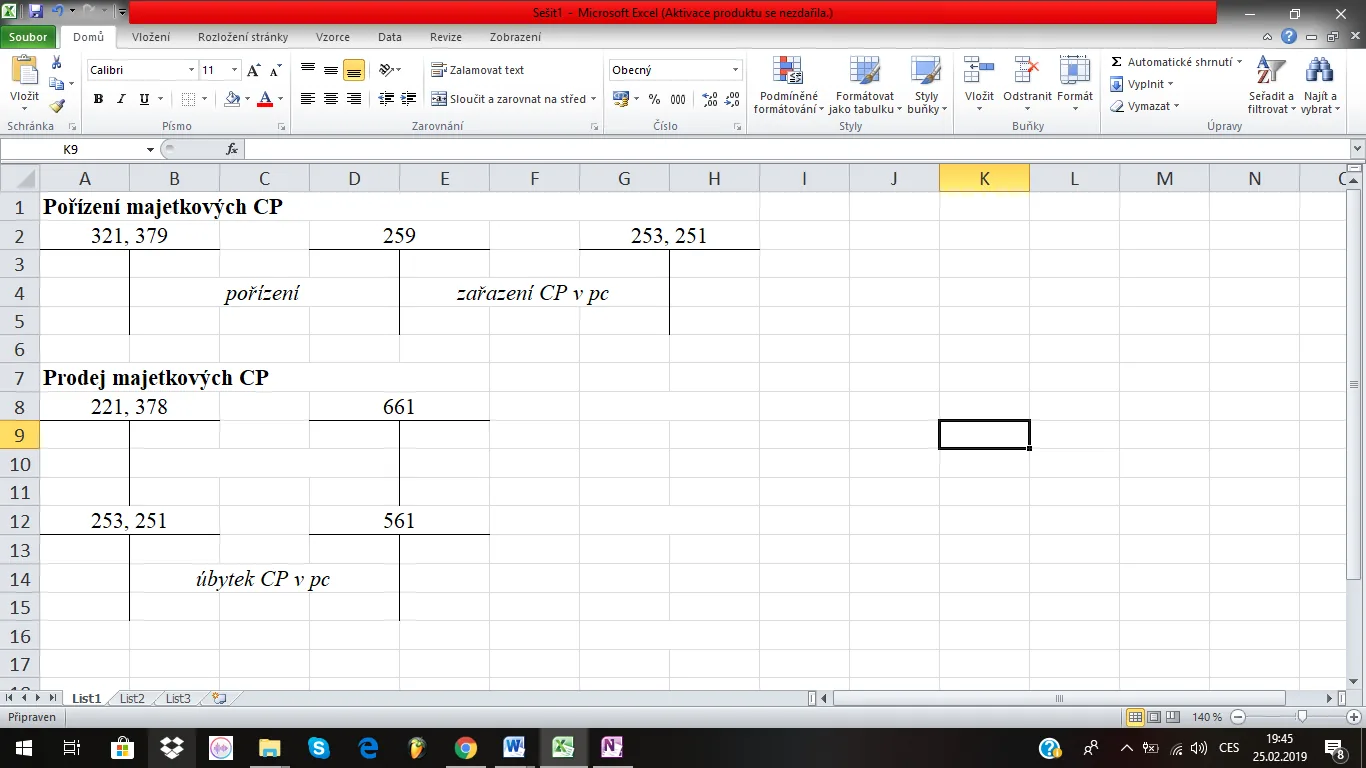
1. Majetkové CP k obchodování (na účet 251)
- Které jsou pořizovány se záměrem jejich prodeje na veřejných trzích s úmyslem dosáhnout zisku
- Majetkové cenné papíry k obchodování se přeceňují k rozvahovému dni reálnou hodnotou
2. Dlužné CP k obchodování (na účet 253)
- Slouží k tomu, aby si emitent opatřil finanční prostředky
- Dlužník se zavazuje zapůjčenou částku včetně úroku splatit v určité době
- Účetní jednotka je nemá v úmyslu držet do splatnosti, která je na nich uvedena, ale hodlá je v období na delším než 1 rok prodat
3. Dlužné CP držené do splatnosti (na účet 256)
- Má stanovenou splatnost a účetní jednotka má úmysl držet jej do splatnosti
- Je-li splatnost jeden rok a kratší, jedná se o krátkodobý dluhopis držený do splatnosti
4. Vlastní akcie, vlastní obchodní podíly (na účet 252), vlastní dluhopisy (na účet 255)
- Jedná se o CP, jejichž emitentem je samotná společnost
- Vlastní akcie a vlastní obchodní podíly se účtují v okamžiku pořízení v pořizovacích cenách
5. Realizované CP a obchodní podíly
- Nejsou z hlediska záměru určeny k obchodování na veřejném trhu
- Jsou to majetkové CP, které nejsou registrovaným cenným papírem (tzn. že o nich není účtováno na veřejném kapitálovém trhu)
Ocenění krátkodobého finančního majetku v průběhu pořizování
- Majetkové, dlužné a ostatní cenné papíry s dobou držení do 1 roku, oceňují se pořizovací cenou (součástí jsou i různé poplatky a provize)
- Analytickou evidenci je potřeba vést podle jednotlivých druhů cenných papírů, podle emitentů a jmenovitých hodnot
- Při prodeji se držba zaúčtuje jako finanční výnos
Účtování prodeje krátkodobého finančního majetku