11. Závazky
- pojem závazek
- tuzemské závazky z obchodního styku
- závazky vůči dodavatelům
- přijaté zálohy od odběratelů
- účtování přijatých záloh u neplátce DPH
- účtování přijatých záloh u plátce DPH ve stejném měsíci
- účtování přijatých záloh u plátce DPH v jiném měsíci než bylo uskutečněno zdanitelné plnění
- závazky v cizí měně a kurzové rozdíly
- kurzové rozdíly při úhradách zahraničních faktur
- kurzové rozdíly u neuhrazených faktur při uzavírání účetních knih
- druhy krátkodobých závazků
- dlouhodobé závazky a úvěry
Pojem závazek
- Závazek je povinnost zaplatit dodavateli za služby, zboží
- Účtují se ve 3. účtové třídě
- Závazek je časový nesoulad mezi okamžikem provedení výkonů a okamžikem úhrady těchto závazků
- Závazky vyjadřují povinnost účetní jednotky uhradit nebo dodat zboží, poskytnout službu či jiné plnění svým obchodním partnerům
Tuzemské závazky z obchodního styku
1. Závazky vůči dodavatelům
- Patří do účtové skupiny 32 - Závazky
- V této účtové skupině jsou především krátkodobé závazky vůči dodavatelům
- Nejčastěji se používá účet 321 – Dodavatelé
- O závazcích dlouhodobých (tzn., že doba splatnosti je delší než 1 rok) se účtuje ve 4. účtové třídě
2. Přijeté provozní zálohy od odběratelů
- V účetnictví nelze kompenzovat pohledávky a závazky proto je nutné jako závazky účtovat i přijaté zálohy od odběratelů
- Účetní jednotky mají v řadě případů povinnost odvádět z přijatých záloh daň z přidané hodnoty
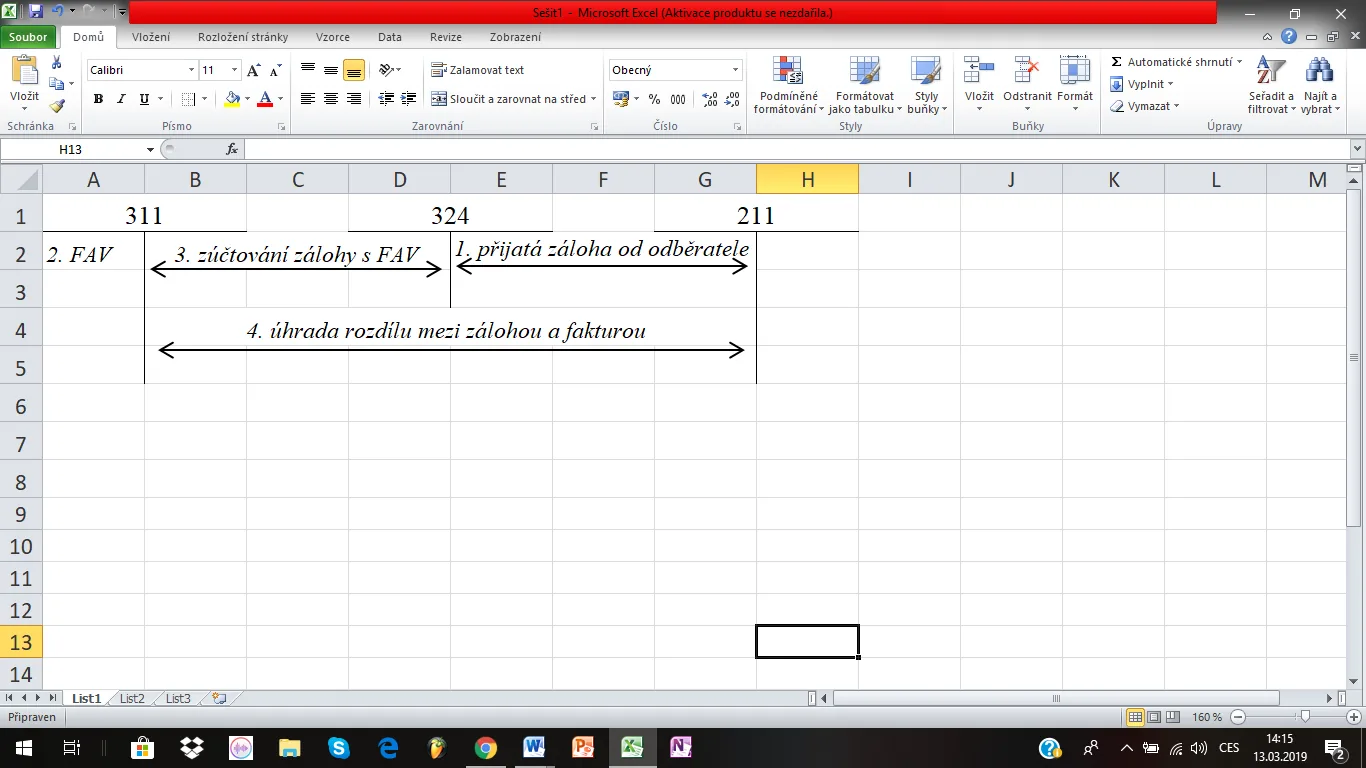
3. Účtování přijatých záloh od neplátce DPH
- Přijatá platba se zaúčtuje na účtu 324 – přijaté zálohy (na dal jako závazek vůči budoucímu odběrateli)
- Vydaná faktura je zaúčtována obvyklým způsobem
- Rozdíl mezi přijatou zálohou a částkou faktury bude uhrazen odběratelem
4. Účtování přijatých záloh od plátce DPH
- Podle zákona o DPH je plátce povinen přiznat daň ke dni uskutečnění zdanitelného plnění nebo ke dni přijetí platby, a to ke dni, který nastane dříve
- Plátci DPH mají povinnost odvádět DPH i z přijatých záloh, i přesto, že ještě nedošlo k uskutečnění zdanitelného plnění
- Do 15 dnů od přijetí platby se musí vystavit daňový doklad, na základně kterého si druhá strana odečte DPH
5. Ve stejném měsíci
- Plátce DPH má možnost nevystavovat daňový doklad na přijatou platbu, pokud zdanitelné plnění bude uskutečněno ve stejném kalendářním měsíci jako přijatá platba
-
Zaplacení zálohy 324/221
-
FAP za provedené reklamní služby – bez daně 518/321
− DPH 343/321
3) Odečet ze zaplacené zálohy 321/324
4) Odečet DPH ze zálohy 321/324
6. V jiném měsíci
- Povinnost vystavit daňový doklad již na zaplacenou zálohu
- Účtování je stejné, jen u daňového dokladu se neúčtuje cena bez daně
Závazky v cizí měně a kurzové rozdíly
- Závazky vzniklé z transakcí se zahraničními obchodními partnery jsou většinou vyjádřeny v cizí měně
- Zákon o účetnictví ukládá účetním jednotkám uvádět jak v cizí, tak i v české měně
- Pro přepočet na českou měnu se používá denní kurz (ČNB)
- U pohledávek a závazků v cizích měnách v důsledku změny kurzu české koruny vznikají kursové rozdíly:
- Kursový zisk na účet 663
- Kursová ztráta na účet 563
- Kursové rozdíly vznikají jednak při úhradě pohledávky (resp. Závazku) a jednak mohou vniknout na konci účetního období
Kurzové rozdíly při úhradách zahraničních faktur
- Při vzniku pohledávky nebo závazků dochází k přepočtu kurzem platným v den vzniku účetního případu
- Úhrada v cizí měně je přepočtena kurzem platným v den platby
- Vzniklý kurzový rozdíl se účtuje podle jeho povahy:
- Finančních nákladů na účet 563 − Kurzové ztráty
- Finančních výnosů na účet 663 – Kurzové zisky
Kurzové rozdíly u neuhrazených faktur při uzavírání účetních knih
- Kurzové rozdíly vznikají také v případě, že zahraniční faktura nebyla uhrazena do dne účetní uzávěrky
- Pohledávky a závazky se přepočítávají na českou měnu k rozvahovému dni, ke kterému se sestavuje účetní závěrky
- Rozdíl z přecenění těchto pohledávek a závazků se účtuje na účty 563 – Kurzové ztráty a 663- Kurzové zisky
- Tato úprava pohledávek a závazků je trvalá, tzn. že při platbě se budou zahraniční pohledávky a závazky porovnávat s již upravenou hodnotou
Druhy krátkodobých závazků
- Krátkodobý závazek je ten, u kterého se očekává, že bude uhrazen do 12 měsíců od rozvahového dne
- V ostatních případech se jedná o závazky dlouhodobé
Závazky krátkodobé jsou:
- Dodavatelé (účet 321)
- Směnky k úhradě (účet 322)
- Přijaté provozní zálohy (účet 324)
- Ostatní závazky (účet 325)
Dlouhodobé závazky a úvěry
- bankovních úvěrech, které jsou splatné na dobu delší než jeden rok, se účtuje na účtu 461 – dlouhodobé bankovní úvěry
- ostatních dlouhodobých závazcích se účtuje na účtech účtové skupiny 47 – dlouhodobé závazky:
- Dlouhodobé přijaté zálohy na účet 473
- Dlouhodobé směnky k úhradě na účet 478
- Ostatní dlouhodobé závazky na účet 479