10. Pohledávky
- pojem pohledávka
- zúčtovací vztahy podle účtových skupin 3. účtové třídy
- tuzemské pohledávky z obchodního styku
- pohledávky za odběrateli
- pohledávky z poskytnutých provozních záloh (u plátce a neplátce DPH)
- ostatní pohledávky
- pohledávky v cizí měně
- účtování kurzových rozdílů při úhradách zahraničních faktur
- pohledávky po lhůtě splatnosti – opravné položky k pohledávkám a jejich zaúčtování
- možnost odpisu pohledávky a jeho zaúčtování
Pojem pohledávka
- Účtová skupina 31 patří pohledávkám
- Jsou zde účty pro pohledávky z obchodních vztahů a to krátkodobé a dlouhodobé
- Je nutné sledovat, zda to jsou pohledávky na 1 rok anebo nad 1 rok
- Při změně charakteru pohledávky se neprovádí přeúčtování mezi analytickými účty
Zúčtovací vztahy podle účtových skupin 3. účtové třídy
- Ve třetí účtové třídě se soustřeďují účty, na nichž se zaznamenávají vztahy k vnějšímu okolí v podobě:
- Pohledávek- krátkodobých i dlouhodobých
- Závazků- jen krátkodobých (tzn. neúčtuje se zde o dlouhodobých závazcích)
- Ve třetí účtově tříd jsou také závazky a pohledávky k:
- Zaměstnancům
- Institucím sociálního zabezpečení a zdravotního pojištění
- Společníkům, popřípadě členům družstev
- Finančním a jiným orgánům (FÚ, celnice, pojišťovny, finanční instituce i fyzické osoby)
Tuzemské pohledávky z obchodního styku
1. Pohledávky za odběrateli
- Vznikají dodáním výrobků, zboží nebo služeb na fakturu
- Vydaná faktura představuje výnos a vznik pohledávky za odběratelem
- Plátci DPH musí ještě připočítat DPH a zaúčtovat jako závazek vůči FÚ
- Účtuje se na účet 311- Odběratelé
- Pohledávky z poskytnutých provozních záloh- u plátce i neplátce DPH
- U neplátce DPH
- Na poskytnuté provozní zálohy se používá účet 314 – poskytnuté provozní zálohy
- Došlá faktura se zaúčtuje běžným způsobem
- Rozdíl mezi celkovou částkou faktury a zaplacenou zálohou se uhradí dodavateli
- Zde se používají ještě další zálohové účty a to v účtové skupině 15- Poskytnuté zálohy na zásoby a účtová skupina 05 – Poskytnuté zálohy na dlouhodobý majetek
- U plátce DPH
- Účtuje se obdobně jako u neplátce
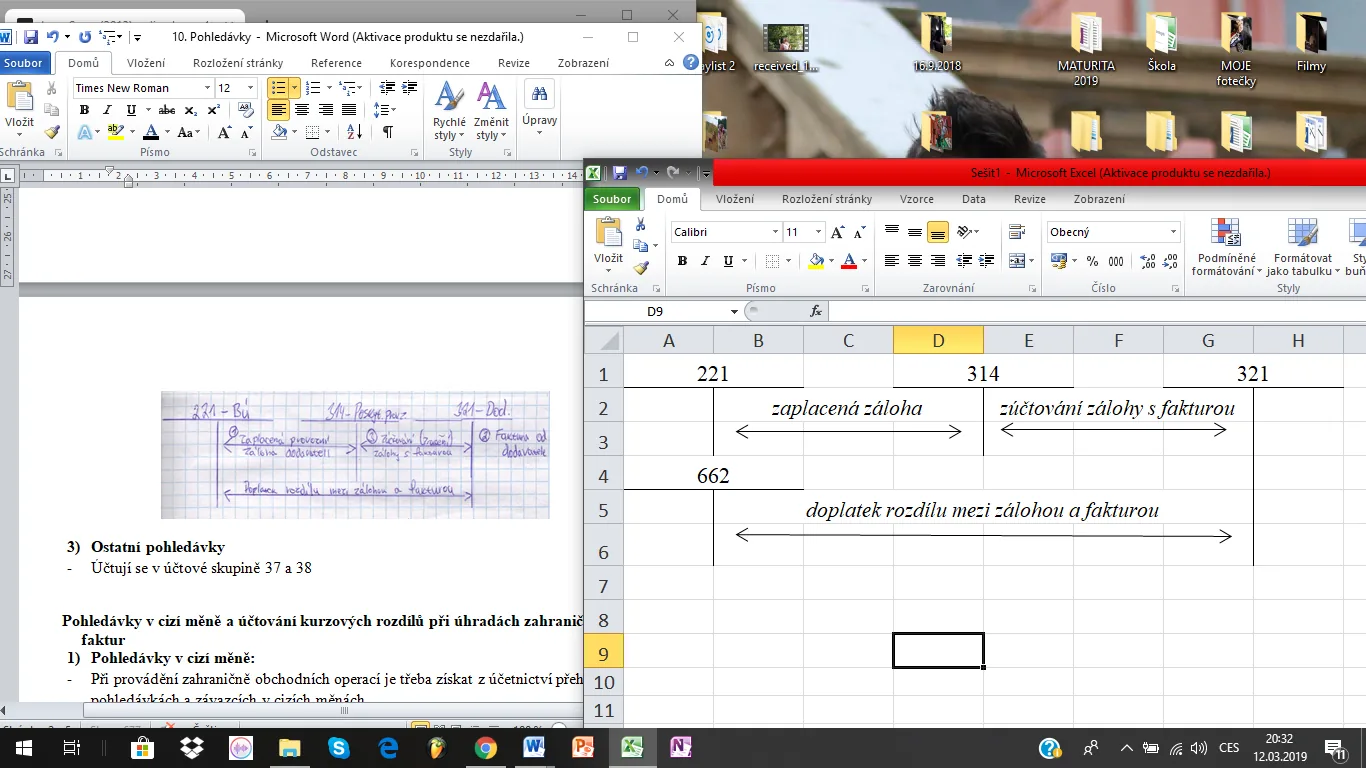 Účtování přijatých záloh u plátce DPH- se bude účtovat na straně toho, kdo má zálohu zaplatit, ale obráceně
2. Ostatní pohledávky
- Účtují se v účtové skupině 37 a 38
Pohledávky v cizí měně a účtování kurzových rozdílů při úhradách zahraničních faktur
3. Pohledávky v cizí měně:
- Při provádění zahraničně obchodních operací je třeba získat z účetnictví přehled o pohledávkách a závazcích v cizích měnách
- Pro přepočet cizí měny na českou měnu ke dni uskutečnění účetního případu může účetní jednotka použít buď denní kurz (vyhlášený ČNB) anebo pevný kurz stanovený účetní jednotkou
4. Kurzové rozdíly při úhradě zahraničních faktur
- Vzhledem k časovému nesouladu mezi okamžikem vzniku a okamžikem úhrady dochází ke vzniku kurzových rozdílů, a to díky kolísání kurzů
- Vzniklý rozdíl se podle jeho povahy buď do:
- Finančních nákladů na účet 563, nebo:
- Finančních výnosů 663
Pohledávky v cizí měně a účtování rozdílů při uzavírání účetních knih
- Kurzové rozdíly vznikají také v případě, že zahraniční faktura nebyla uhrazena do dne roční uzávěrky
- A pohledávky se přepočítají na českou měnu k rozvahovému dni kurzem
- Zase může vzniknout buď 563- Kurzové ztráty anebo 663- Kurzové zisky
Opravné položky k pohledávkám a jejich zaúčtování
- Opravné položky jsou korekcí nominální ceny a představují snížení hodnoty majetku, které mají dočasná charakter
- Jedná se tedy o pohledávky po lhůtě splatnosti, o kterých se předpokládá, že by mohly být v budoucnosti uhrazeny
- Pak dojde k čerpání neboli zrušení vytvořené opravné položky
- U opravných položek se také musí rozlišovat účetní a daňové hledisko
Možnost odpisu pohledávky a zaúčtování
- Odepisují se ty pohledávky, které jsou prokazatelně nedobytné a jedná se tedy o trvalé snížení hodnoty pohledávky
- Při 100% odpisu dochází k vyřazení pohledávky majetku
- Musí se rozlišovat dvě hlediska:
- Účetní - odepisuje se podle reálné míry nedobytnost
- Daňové – je potřeba vycházet ze ZDP