16. Náklady včetně časového rozlišení
Náklad = vyjádření spotřeby v korunách
Zásady pro účtování nákladů a výnosů
- Na výsledkových účtech se účtuje narůstajícím způsobem od začátku účetního období
- Přírůstky nákladů se účtují na straně MD, přírůstky výnosů na straně D
- Náklady a výnosy se účtují vždy do období, se kterými věcně i časově souvisejí
- Opravy nákladů a výnosů minulých účetních období
- při opravách nevýznamných částek → metoda výsledková (= zaúčtování částek oprav na příslušné nákladové a výnosové účty, kam měly být správně v předchozím období zaúčtovány)
- při opravách významných částek → metoda rozvahová (= zaúčtování původního nákladu na příslušný účet vlastního kapitálu, na kterém je vykazován účetní výsledek hospodaření minulých let
- Zákaz vzájemného zúčtování nákladů a výnosů
- Při účetní uzávěrce se zůstatky z výsledkových účtů převedou na účet 710 – Účet zisků a ztrát
- Existence párových účtů
604 – Tržby za zboží 504 – Prodané zboží
641 – Tržby z prodeje DHNM 541 – Zůstatková cena prodaného DHNM
642 – Tržby z prodeje materiálu 542 – Prodaný materiál
661 – Tržby z prodeje CP a podílů 561 – Prodané CP a podíly
Členění nákladů
1) Podle nákladových druhů
- základní rozdělení podle stejnorodých skupin nákladů, které odráží i směrná účtová osnova
2) Podle struktury účetního výsledku hospodaření
- provozní – náklady vzniklé v souvislosti s běžným provozem podniku (50, 51, 52, 53, 54, 55, 58, 597)
3) Podle místa vzniku a odpovědnosti
- podle hospodářských středisek
4) Podle zákona o daních z příjmů
- daňově uznatelné – snižují základ daně
- daňově neuznatelné – ovlivní pouze účetní výsledek hospodaření
Příklady nedaňových nákladů:
513 – Náklady na reprezentaci
526 – Sociální náklady individuálního podnikatele
543 – Dary
545 – Ostatní pokuty a penále
546 – Odpis pohledávek
549, 569 – Manka a škody
554, 574 – Tvorba a zúčtování ostatních rezerv
559, 579 – Tvorba a zúčtování opravných položek
5) Podle vztahu ke kalkulační jednici
- Přímé (jednicové) – mají vztah přímé úměrnosti k objemu výroby (př. přímý materiál, přímé mzdy, spotřeba technologické energie)
- Nepřímé (režijní) – vztah přímé úměrnosti k objemu výroby postrádají (př. náklady na opravy a udržování, cestovné, nájemné, odpisy, …)
Zásoby vlastní výroby – účtová skupina 58
- účty 581, 582, 583, 584
- přírůstky a úbytky zásob vlastní výroby
- oceňují se vlastními náklady
- přírůstky 121/581
- úbytky 581/121
- účty 585, 586, 587, 588
- přírůstky aktiv vlastním „přičiněním“
- většinou vedlejší pořizovací náklady
- 111, 042/585
Časové rozlišení nákladů
1) Časové rozlišení v užším pojetí
- je pro něj charakteristické, že účetní jednotce jsou známé tři parametry:
- účel – na co byl nebo bude vynaložen náklad
- částka – jaká je hodnota nákladu
- období – do kterých účetních období a v jakém poměru se musí příslušný náklad rozdělit
Účet
Běžné období
Příští období
Druh účtu
381 – Náklady příštích období
výdaj
náklad
aktivní
382 – Komplexní nákl. př. ob.
výdaj
náklad
aktivní
383 – Výdaje příštích období
náklad
výdaj
pasivní
384 – Výnosy příštích období
příjem
výnos
pasivní
385 – Příjmy příštích období
výnos
příjem
aktivní
a) Náklady příštích období
- předem placené nájemné, náklady na dlouhodobou propagaci, …
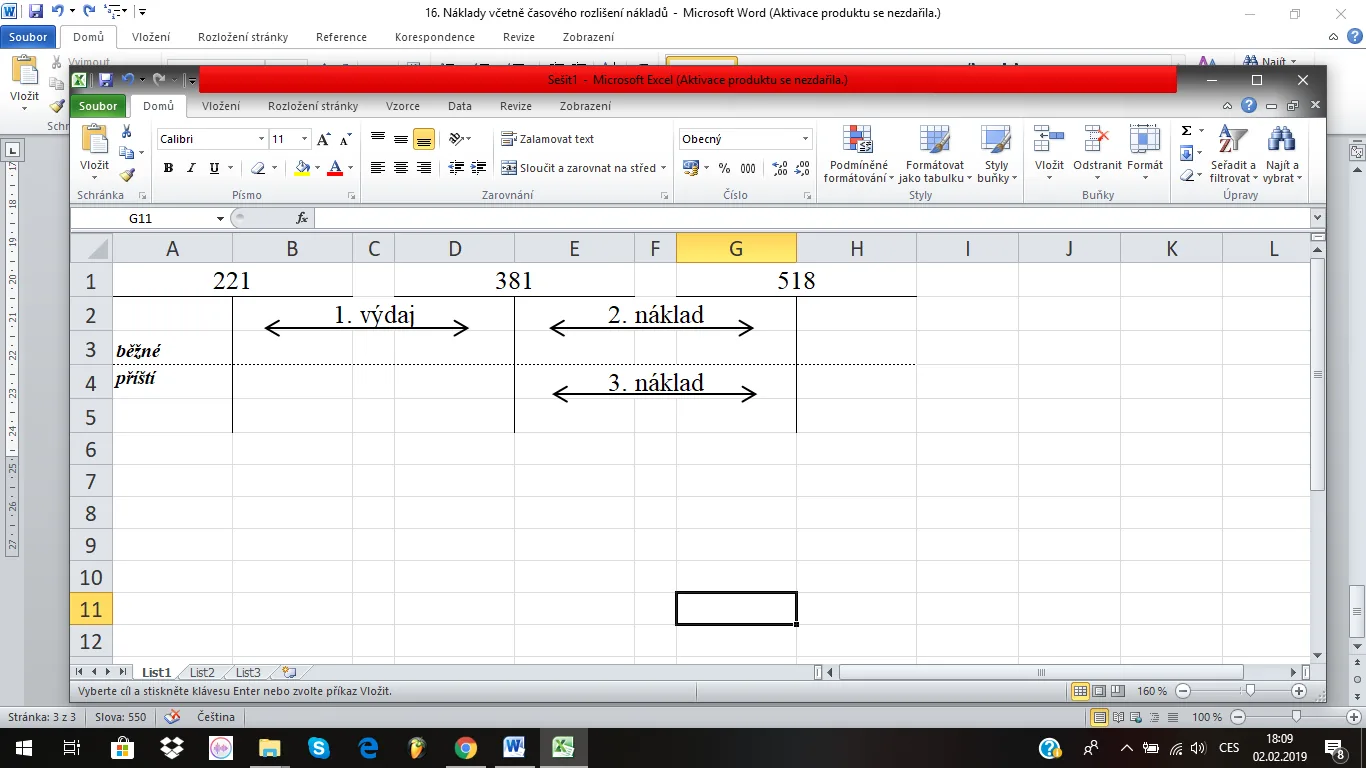
b) Komplexní náklady příštích období
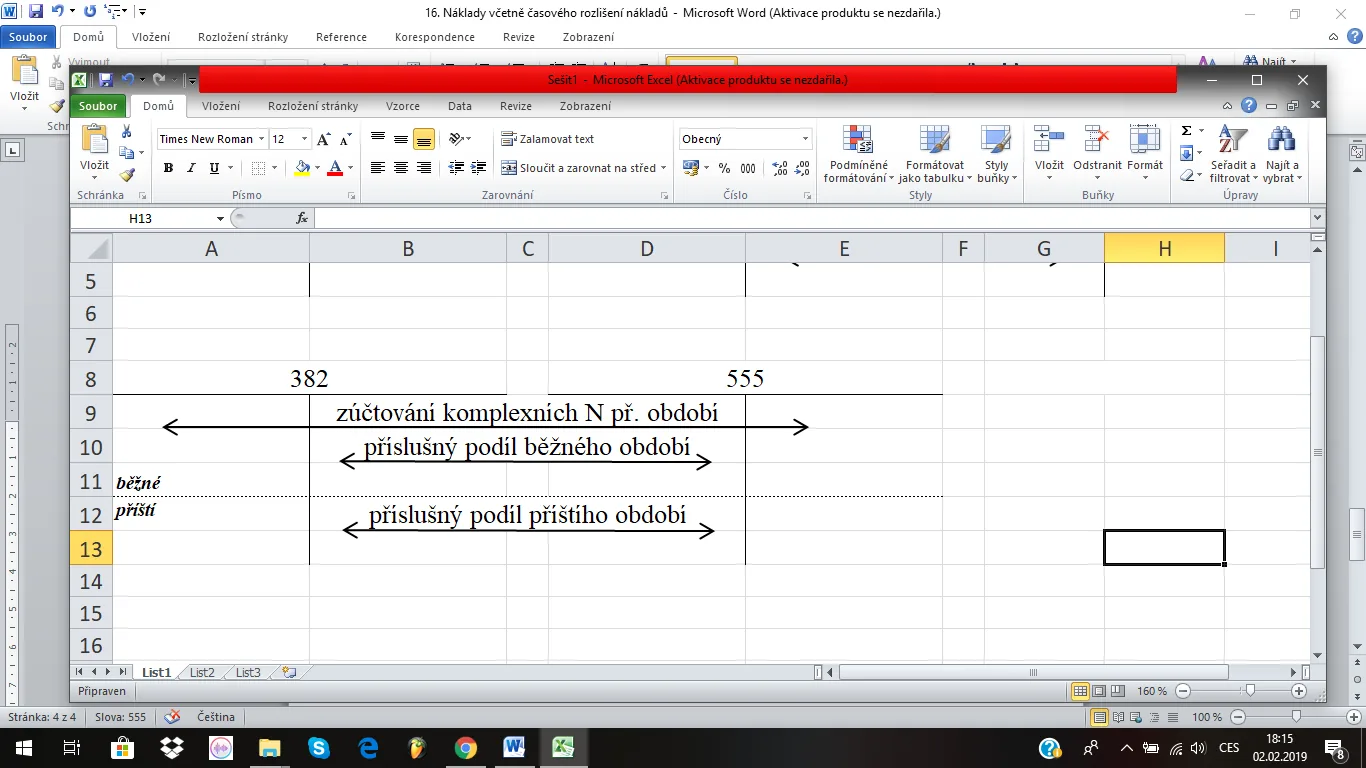
c) Výdaje příštích období
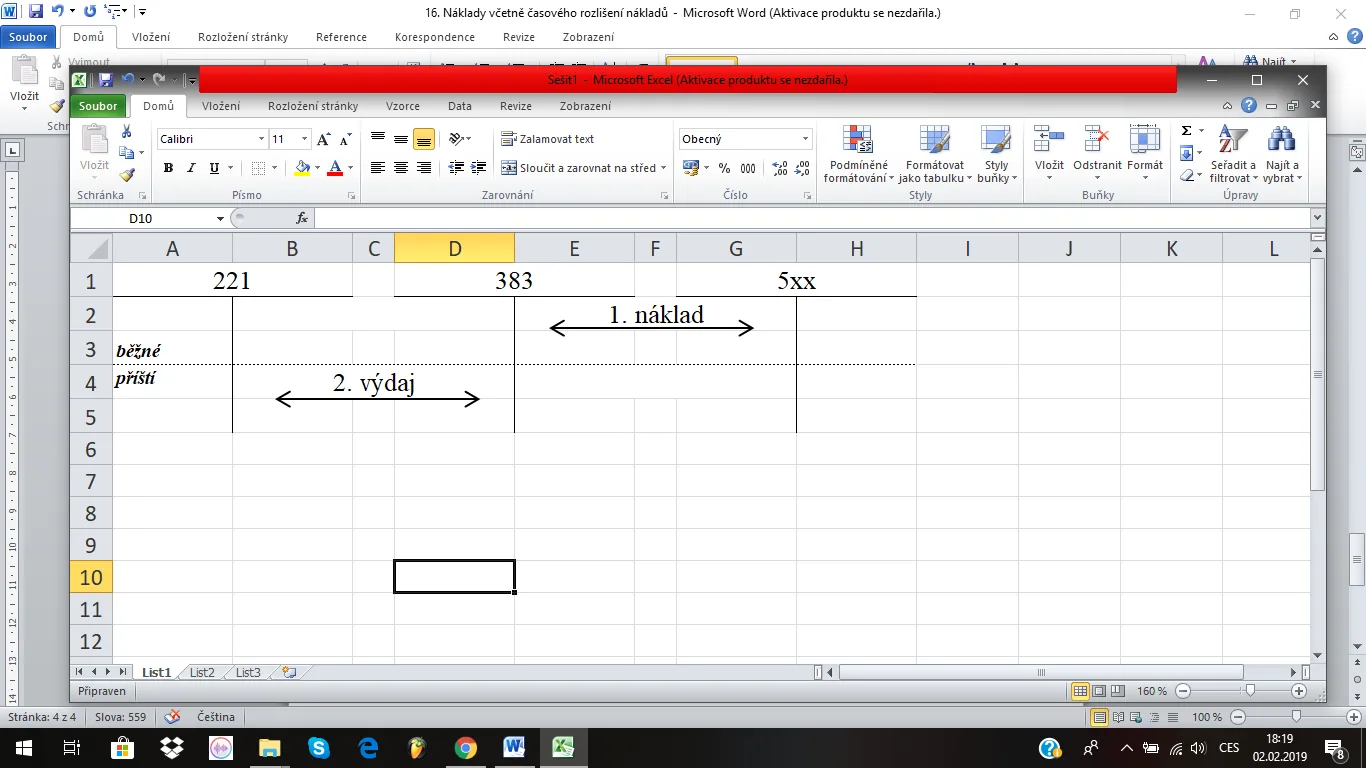
d) Výnosy příštích období
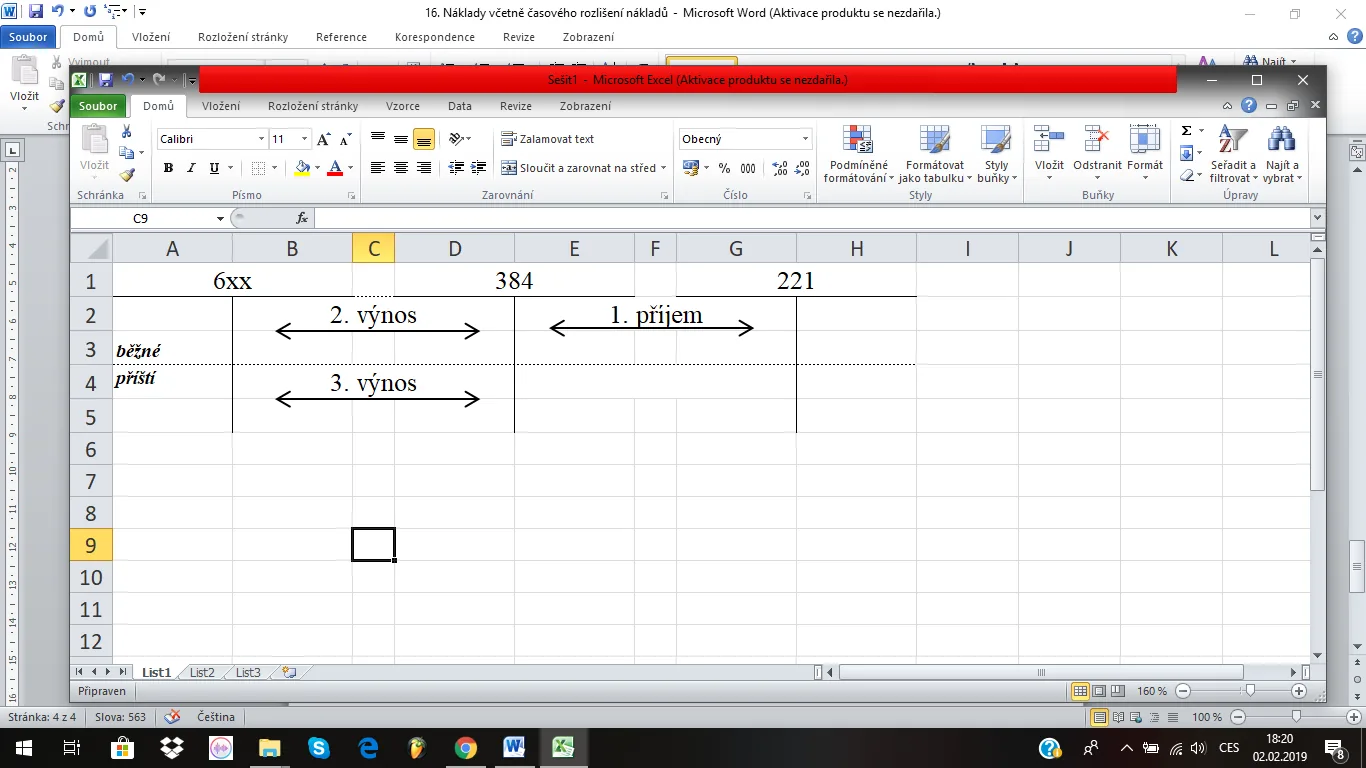
e) Příjmy příštích období
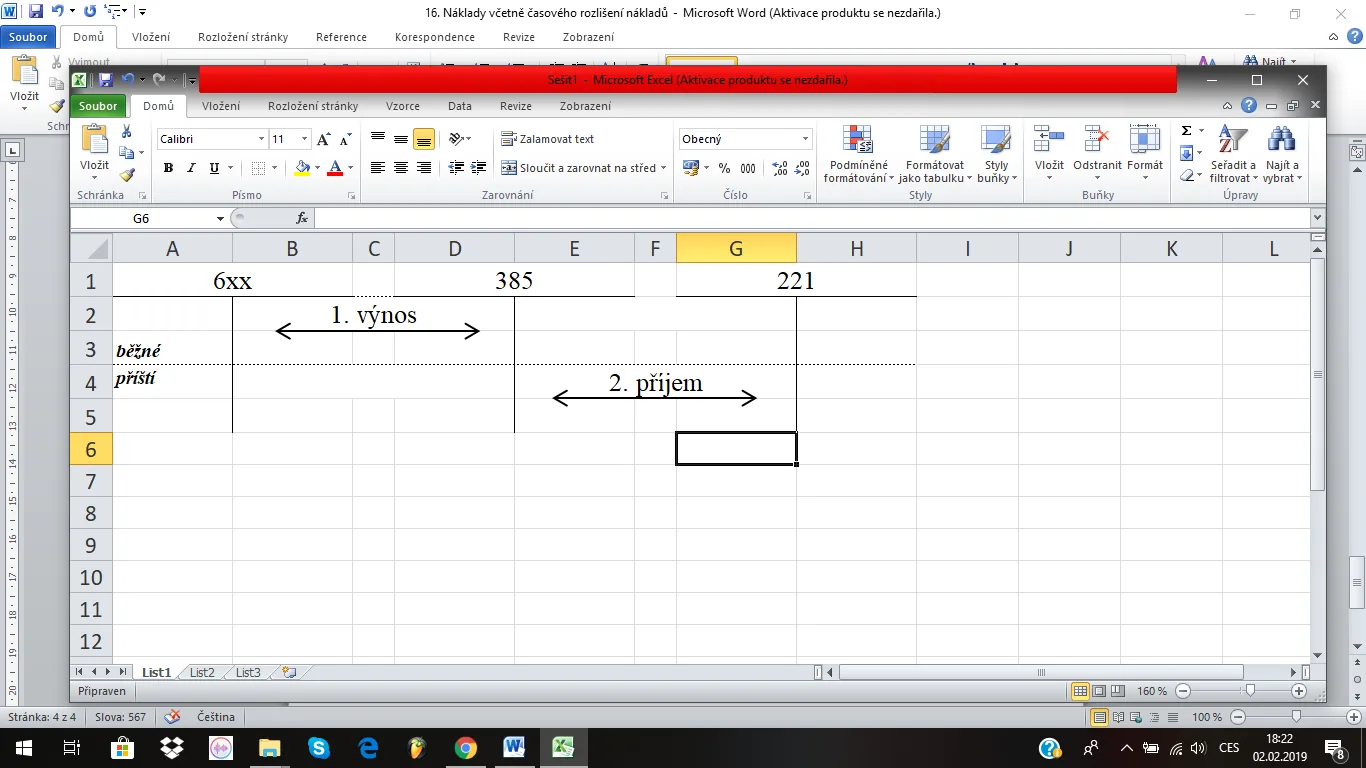
2) Časové rozlišení v širším pojetí
- zahrnuje i situace, kdy neznáme přesně všechny tři výše uvedené parametry (účel, částka, období)
Dohadné položky
- používají se v případě, pokud má účetní jednotka na konci účetního období pohledávky nebo závazky, jejichž přesná výše není známa
388 – Dohadné účty aktivní slouží pro zaznamenávání pohledávek (př. došlo k pojistné události, ale pojišťovna dosud neoznámila přesnou výši náhrady
389 – Dohadné účty pasivní slouží pro zaznamenávání závazků (př. nevyfakturované dodávky)