3. Inventarizace
- je upravena v zákoně o účetnictví
Význam inventarizace
- Inventarizace je jednou z činností, která přispívá úplnosti, průkaznosti a správnosti údajů v účetnictví
- Účelem je ověřit, zda stav majetku a závazků zachycený v účetnictví odpovídá skutečnosti
- Účelem je zajistit:
- Věcnou správnost
- Správné ocenění
Základní pojmy
- Inventura - (inventarizace) - je porovnání skutečného stavu se stavem účetním
- Inventarizační soupis - zapisují se do něj údaje zjištěné fyzickou inventurou (úschova po dobu 5 let)
- Inventarizační zápis - obsahuje údaje o komisy, datum zahájení a ukončení inventarizací
Postup při provádění inventarizace
- Inventura
- zjištění skutečného stavu se stavem účetním
- Fyzická- přepočítání, měření, vážení (např. materiál nebo peníze)
- Dokladová- skutečný stav se ověřuje písemným potvrzením (zejména u pohledávek, závazků, BÚ)
- Zjištění:
- Shody - když se stavy rovnají
- Přebytku - skutečný stav je větší než účetní
- Manka - (schodek) - skutečný stav je menší než účetní
- Určení příčin - např. přirozený úbytek, chybné účtování, početní chyby, rozkrádání
- Zjištění odpovědných osob
- Stanovení způsobu vypořádání
Druhy inventarizací
- Podle periodicity
- Periodická - provádí se pravidelně k určitému datu
- Průběžná - provádí se postupně během účetního období
- Mimořádná inventarizace - provádí se v mimořádných případech (např. při organizačních změnách, po živelných pohromách, při změně odpovědného zaměstnance)
- Podle rozsahu
- Úplná - týká se všech položek majetku a závazků
- Dílčí - týká se jen některých složek majetku
Termíny inventarizací
- Provádí se alespoň 1x ročně
- Je možno provést čtyři měsíce před a jeden měsíc po rozvahovém dni
- Sledují se údaje, aby byli věcně správně
- Roční interval je rozhodující pro výpočet a vypořádání daňových povinností
- Účetní jednotky jsou povinny prokázat provedení inventarizace u veškerého majetku a závazků po dobu 5 let po jejím skončení
Inventarizační rozdíly a jejich zaúčtování
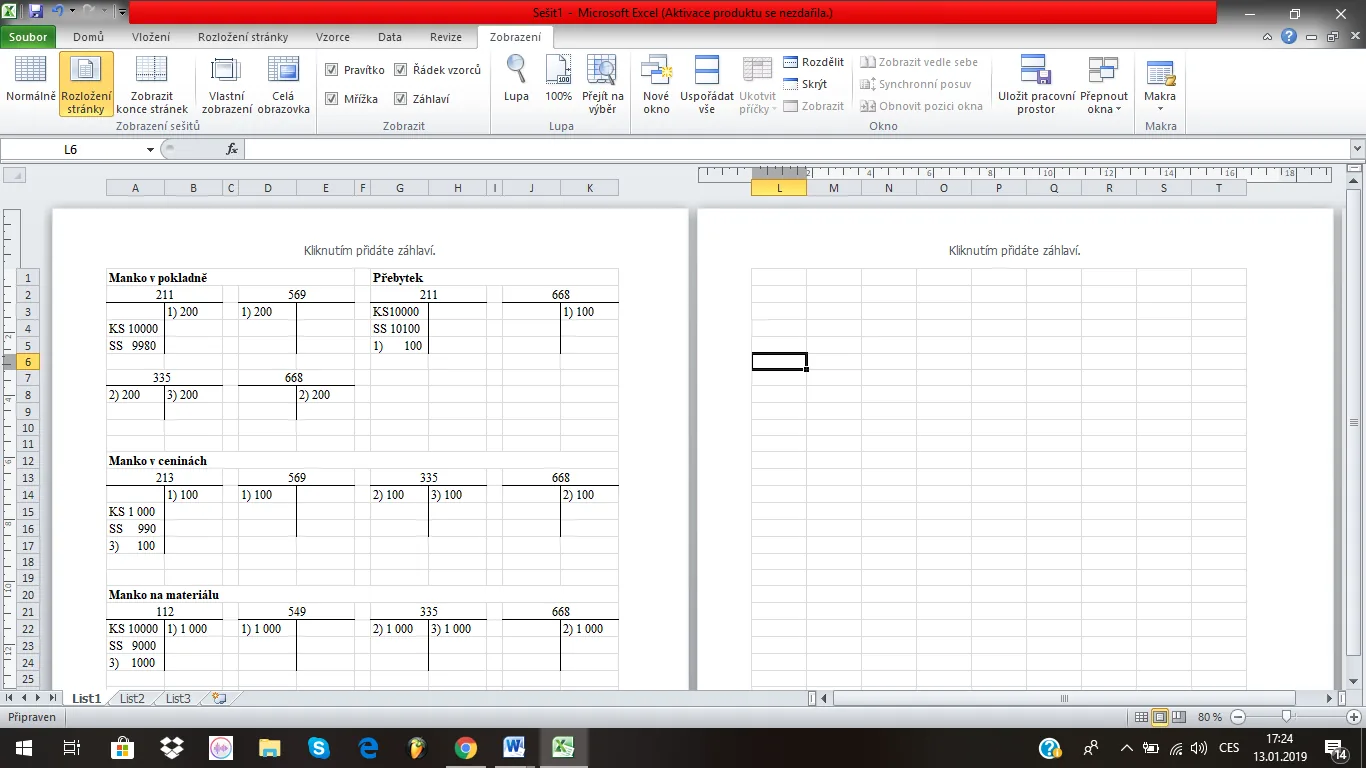
Ověření ocenění majetku
- Porovnává se skutečná hodnota s oceněním v účetnictví
- V případně nesouladu se musí provést opravná položka
- U vybraných druhů majetku se používá také přecenění na reálnou hodnotu
- Opravné položky - najdeme ve skupině- 09, 19, 29,39
Koncem účetního období se provádí inventarizace při, které se zjišťuje:
- Skutečný stav majetku
- Ocenění majetku- zda majetek odpovídá ocenění v účetnictví
Při inventarizaci mohou nastat různé varianty:
- Užitečná zásoba hodnot je vyšší než ocenění v účetnictví- v takovém případě se o přírůstku neúčtuje
- Užitečná hodnota zásob je nižší než ocenění v účetnictví
- v takovém případě se musí zjistit, zda snížení hodnoty je trvalého nebo dočasného charakteru
- Trvalého snížení- na účet 549- Manka a škody z provozní činnosti
- Dočasné snížení
- opravné položky se tvoří k majetkovým účtům (DM, zásoby, finanční účty, pohledávky)
- najdeme je vždycky v poslední skupině účtové třídy, kde se účtuje majetek
- Opravné položky se tvoří do nákladů na účet 559- Tvorba a zúčtování opravných položek v provozní činnosti
- v takovém případě se musí zjistit, zda snížení hodnoty je trvalého nebo dočasného charakteru
Inventarizace vybraných druhů majetku a závazků
- účtová třída
- 042 - stav k 31. 12 musí být 0
- 021, 022 - je nutné ověřit zda souhlasí- pořizovací cena na kartách
- 08x - je třeba zkontrolovat jednat zůstatek na tomto účtu s výší oprávek na kartách
- obraty na straně MD musí odpovídat pořizovací ceně vyřazeného majetku
- účtová třída
- 111, 131 - stav k 31. 12 musí být 0
- 112,123 - zůstatek k 31. 12 musí souhlasit na inventurní soupis zásob
- 121 - je třeba zkontrolovat, zda zůstatek na účtu odpovídá skutečnému stavu k 31. 12
- Předpis úbytku nedokončené výroby a výrobků 581, 583/ 121,123
- Předpis přebytku nedokončené výroby a výrobků 121,123/581,583
- účtová třída
- 211 - zůstatek k 31.12 musí souhlasit se skutečným stavem peněz v pokladně
- 221 - zůstatek k 31.12 musí souhlasit se skutečným stavem posledního výpisu
- 261 - stav k 31. 12 musí být O, pokud není, tak je třeba doložit zůstatek posledního výběru, odvodu
- účtová třída
- 311, 321 - je nutné odsouhlasit zůstatky jednotlivých závazkových a pohledávkových účtů se skutečnou hodnotou pohledávek a závazků
- 331, 336, 342 - zůstatek k 31. 12 musí souhlasit s vyúčtováním mezd k 31. 12
- 341 - zůstatek na tomto účtu by měl odpovídat výši záloh zaplacených v uzavíraném účetním období
- 343 - zůstatek na tomto účtu by měl odpovídat údajům posledního přiznání k DPH