21. Individuální podnikatel
- samostatně podnikající fyzická osoba – výhody a nevýhody
- vysvětlete zdaňování podnikající fyzické osoby
- účetnictví podnikatele (FO)
- účet individuálního podnikatele
- vznik firmy a zahajovací rozvaha
- roční účetní uzávěrka a začátek následujícího roku
- účtování odměn podnikatele
- pojistného na ZP a SP
- hospodářský výsledek
Výhody a nevýhody
Výhody:
- jednoduchost při založení
- rozhodování je soustředěno na jednoho vlastníka
- obecně nižší sankce
- při ročním obratu do 25 mil. Kč možnost vedení daňové evidence
- možnost uplatnění výdajů paušálem
Nevýhody:
- ručení celým svým osobním majetkem
- vyšší odvodové zatížení než u PO
- praktická nemožnost vstoupit do větších kontraktů a státních zakázek
- zdání „malosti“ v očích některých obchodních partnerů
Zdaňování podnikající fyzické osoby
Daň z příjmů je strukturována:
§6 příjmy ze závislé činnosti (zaměstnanec)
§7 příjmy z podnikání (OSVČ)
§8 příjmy z kapitálového majetku (úroky z BÚ)
§9 příjmy z pronájmu
§10 ostatní příjmy (nahodilé příjmy do 30 tis. Kč se nezdaňují)
Základ daně je sestaven jako souhrn dílčích základů daně
Tento celkový základ daně se snižuje o:
a) nezdanitelné části dle §15 ZDP (odpočet úroků z úvěru ze stavebního spoření nebo z hypotéčního úvěru)
b) odčitatelné položky – ztráta z minulých let (§34 ZDP), dary (§15 ZDP)
Takto upravený ZD se zdaňuje 15% sazbou
Vypočtená daň se dále snižuje o slevy na daní:
a) dle §35ba ZDP - na poplatníka
- na manželku (manžela) s vlastními příjmy do 68 000 Kč
- na vlastní invaliditu
- na studenta
- na umístění dítěte (tzv. školkovné)
b) dle §35c ZDP - na vyživované dítě
Účetnictví podnikatele (fyzické osoby)
Povinnost podnikatele (fyzické osoby) vést účetnictví (ZoÚ §1/2)
− roční obrat > 25 mil. Kč
Zjednodušený rozsah účetnictví (ZoÚ §9)
− FO, které budou účetními jednotkami a nemají povinný audit, mohou vést účetnictví ve zjednodušeném rozsahu
Účet individuálního podnikatele
− 491 – Účet individuálního podnikatele
− tento účet zachycuje celkový stav vlastních zdrojů podnikatele
− účtují se na něm zejména:
- osobní vklady 221 / 491
- výběry pro osobní spotřebu 491 / 221
- výsledek hospodaření účetní jednotky soukromého podnikatele
− vykazuje zpravidla pasivní zůstatek, ale za určitých podmínek (např. ztrátové hospodaření, velké zadlužení) může mít zůstatek i aktivní
Vznik firmy a zahajovací rozvaha
− vznik dnem zápisu do živnostenského rejstříku
Zahajovací rozvaha:
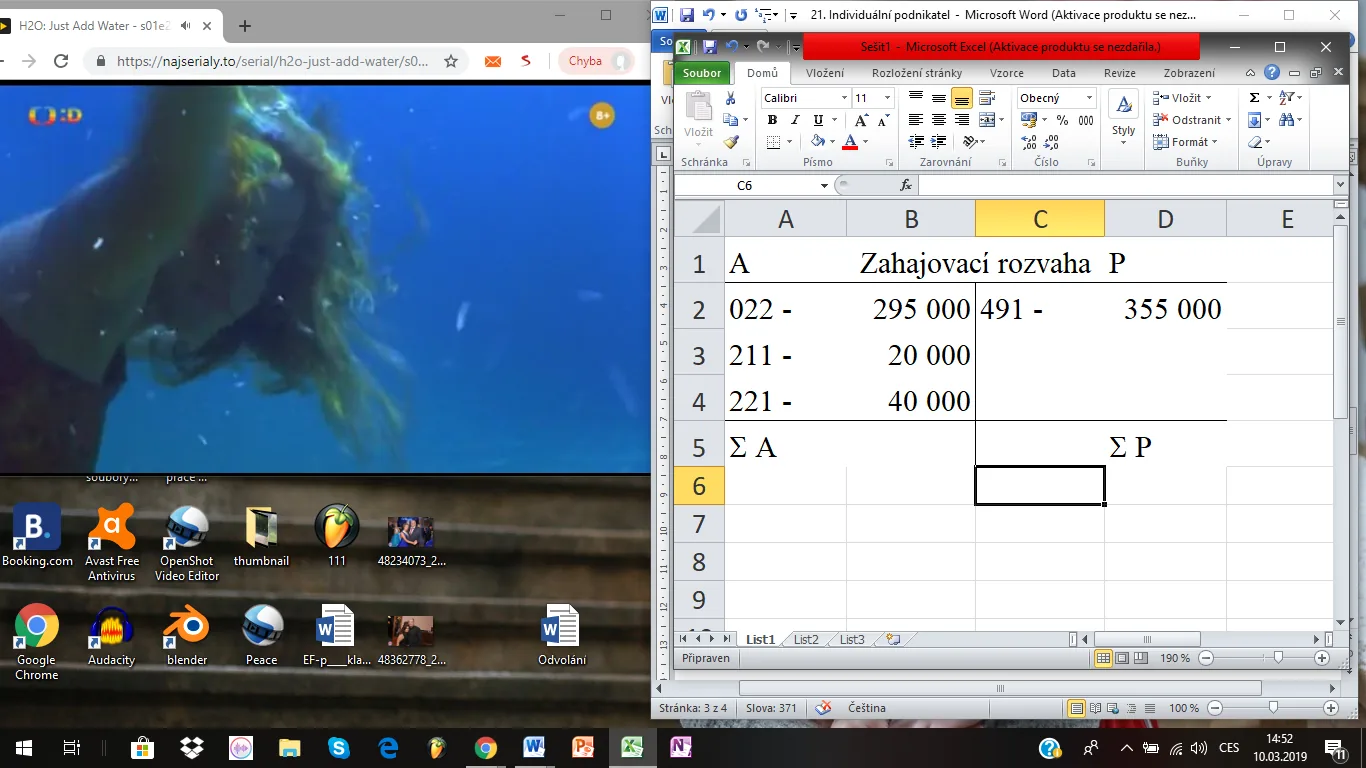
Otevření účtů:
− automobil 022 / 701
− hotovost 211 / 701
− bankovní účet 221 / 701
− účet in. podnikatele 701 / 491
Roční účetní uzávěrka
MD D
1. Uzavření výsledkových účtů
a) nákladových 710 50 až 59
b) výnosových 60 až 69 710
2. Uzavření rozvahových účtů
a) aktivních 702 tř. 0, 1, 2, 3
b) pasivních tř. 2, 3, 4 702
3. Převod zisku 710 702
Začátek následujícího roku
MD D
1. Otevření rozvahových účtů
a) aktivních tř. 0, 1, 2, 3 701
b) pasivních 701 tř. 2, 3, 4
c) převod zisku 701 431
2. Převod zisku na účet 491 431 491
Účtování odměn podnikatele
- FO nemůže sama sebe zaměstnat, ale může kdykoliv bez omezení převádět volné peněžní prostředky pro svoji osobní potřebu
- nejedná se o mzdu, ale o osobní spotřebu, která se účtuje jako snížení vlastních zdrojů (MD 491)
Zdravotní a sociální pojištění podnikatele
- zdravotní a sociální pojištění OSVČ je nedaňovým nákladem – účet 526 je daňově neúčinný – tj. nesnižuje základ daně
Vyměřovací základ pro výpočet ZP a SP:
- 50% z příjmů ze samostatné výdělečné činnosti po odpočtu výdajů vynaložených na jejich dosažení, zajištění a udržení (tj. daňově uznatelných výdajů)
Výpočet a platba pojistného pro ZP:
- sazba 13,5 %
- zálohy platí OSVČ měsíčně a jsou splatné do 8. dne následujícího kalendářního měsíce
- pro odevzdání Přehledu o příjmech a výdajích OSVČ je stanoven pevný termín – 30. 4. následujícího roku
- v případě, že má OSVČ uhradit doplatek pojistného – je tento doplatek splatný do 8 dnů
Výpočet a platba pojistného pro SP:
- zahrnuje pojistné na důchodové zabezpečení a pojistné na nemocenské pojištění a příspěvek na státní politiku zaměstnanosti
- zálohy OSVČ jsou měsíční, ale platí se zpětně a to mezi 1. a 20. dnem následujícího kalendářního měsíce
- sazba na důchodové pojištění a státní politiku zaměstnanosti činí 29,2 %
- sazba na nemocenské pojištění 2,3 % - NENÍ POVINNÉ
- Přehled o příjmech a výdajích OSVČ jsou povinny podat do 30. 4.
- Doplatek je splatný do 8 dnů
Hospodářský výsledek
příjmy – výdaje